Semana del 28 de septiembre al 02 de octubre
Menor empleo modera la presión sobre las tasas.
Menor dinamismo laboral en EE. UU. y señales mixtas de actividad marcan el cierre del trimestre.
Estados Unidos
- El empleo aumentó en 29 mil plazas en septiembre, por debajo de lo esperado, mientras el PCE anual se ubicó en 3.4%. El mercado anticipa una pausa de la Fed en octubre.
Europa
- La inflación alemana subió a 3.3% anual, impulsada por energía. En Reino Unido, el PIB creció 0.5% trimestral en el 2T, apoyado por servicios, inversión y exportaciones.
Japón
- El BoJ mantiene abierta la posibilidad de acelerar las alzas de tasas ante la inflación. La producción industrial cayó 1.7% mensual en agosto, afectada por el sector automotriz.
China
- Las ganancias industriales crecieron 4.2% anual en agosto, mientras el PMI manufacturero regresó a expansión, aunque persistieron señales de debilidad en empleo y nuevos pedidos.
Argentina
- La cuenta corriente registró un superávit de USD 2,214 millones en el 2T26, revirtiendo el déficit del trimestre previo, apoyada principalmente por la balanza de bienes.
Brasil
- Los precios al productor aumentaron 0.36% mensual en agosto, su primera alza desde abril, impulsados principalmente por minería y alimentos. La variación anual se ubicó en 2.53%.
México
- Hacienda prevé un crecimiento de 1%-2% en 2026 y una deuda cercana al 56% del PIB. El peso cayó a su menor nivel del año, mientras las remesas retrocedieron 3.6% anual en agosto.
“Patience is not passive; it is concentrated strength.”
— Bruce Lee
EVENTOS IMPORTANTES
- En Estados Unidos, se dará a conocer el PMI de servicios 10/05
- En Estados Unidos, se publicarán las minutas de la FED 10/07
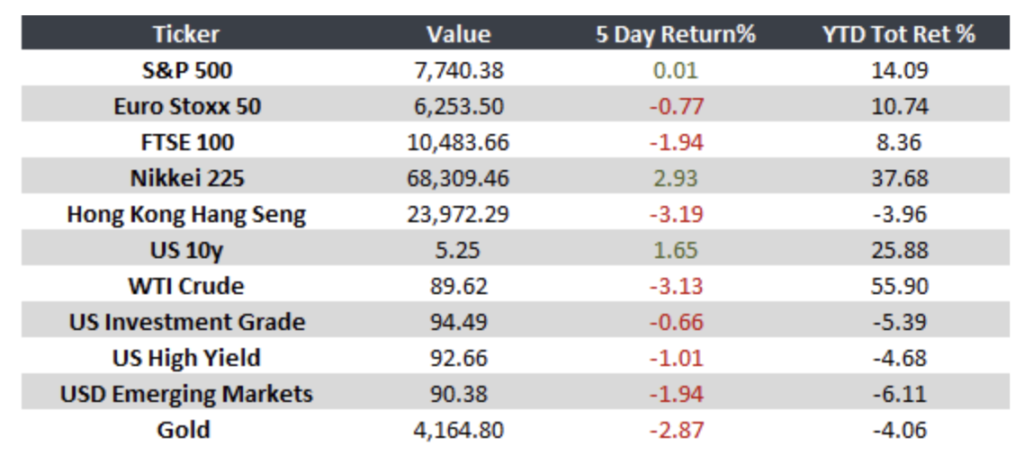
Monitor: