
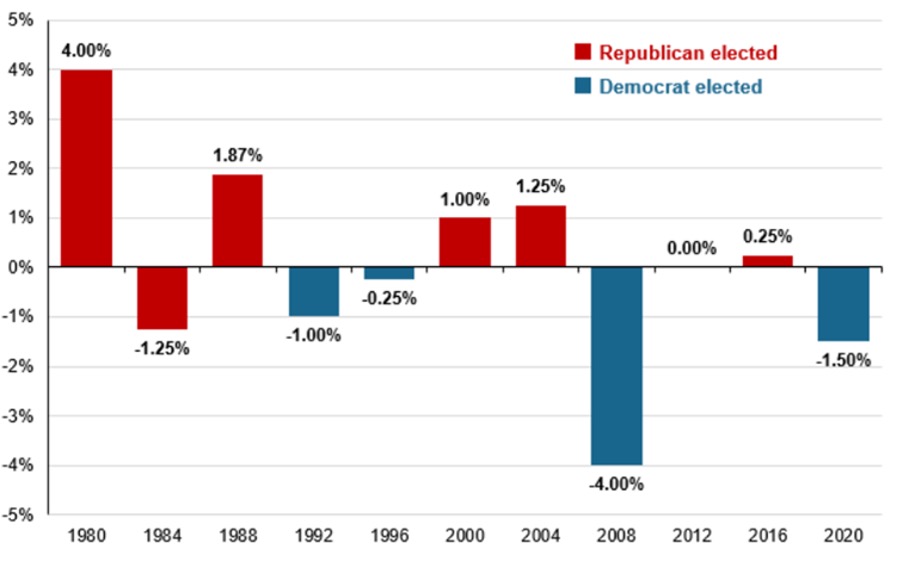
Com a política monetária gerando muita expectativa no cenário macroeconômico e financeiro este ano, é inevitável que os investidores se perguntem como a eleição presidencial poderá influenciar o Comitê Federal de Mercado Aberto (FOMC). Historicamente, o Federal Reserve não fica à margem durante os anos eleitorais, mas continua a buscar seu duplo mandato de estabilidade de preços e emprego máximo, sempre procurando manter sua independência da política. Desde 1980, o Fed tem ajustado as taxas em todas as eleições, exceto em 2012, quando as taxas estavam em zero devido à recuperação da crise financeira.
O Fed reduziu as taxas em cinco anos eleitorais e as aumentou em outros cinco. Em 1980, o Fed aumentou as taxas em 1% (a taxa dos Fed Funds girava em torno de 17% no início daquele ano). Em seguida, reduziu as taxas em 5,5% entre fevereiro e julho, quando a economia entrou em recessão. Entretanto, retomou os aumentos das taxas para combater a inflação de dois dígitos entre agosto e novembro (a taxa dos Fed Funds fechou aquele ano em torno de 19%). Em 1984, o Fed aumentou a taxa em 2,25% no segundo trimestre, com o aumento da inflação e a queda do desemprego, e reduziu a taxa em 3,5% no quarto trimestre, quando a inflação se estabilizou. Em 1988, o Fed começou o ano com cortes modestos nas taxas, depois aumentou as taxas até agosto e retomou os aumentos após a eleição.
Por outro lado, em 1992, concluiu os cortes consecutivos iniciados no começo da recessão de 1990-1991 e implementou seu último corte em janeiro de 1996 após a soft landing que se seguiu ao ciclo de aumentos de 1994-1995. Além disso, o Federal Reserve concluiu seu ciclo de aumento em maio de 2000, iniciado em 1999, observando que o mercado de ações atingiu o pico em março de 2000.
Em 2016, o Fed esperou até depois da eleição para aumentar uma vez em dezembro e continuou com os aumentos das taxas em 2017 e 2018. Também é relevante o fato de o Fed ter entrado em novos ciclos de política monetária que exigiram uma reação acelerada, como nas graves recessões de 2008 e 2020, respectivamente.
Nesse contexto, pode-se observar que o Federal Reserve continuou a perseguir o objetivo de seu mandato duplo, independentemente da questão política. Este ano não deve ser diferente e é provável que vejamos um nível mais baixo para os Fed Funds à medida que a inflação se aproxima da meta de 2% e a economia atinge um soft landing.
Observação: Um soft landing no ciclo econômico é o processo pelo qual uma economia passa de um crescimento rápido para um crescimento lento, podendo chegar a uma fase de estagnação, embora evite entrar em recessão.
Mudanças na política monetária em um ano eleitoral.

Fonte: JP Morgan
