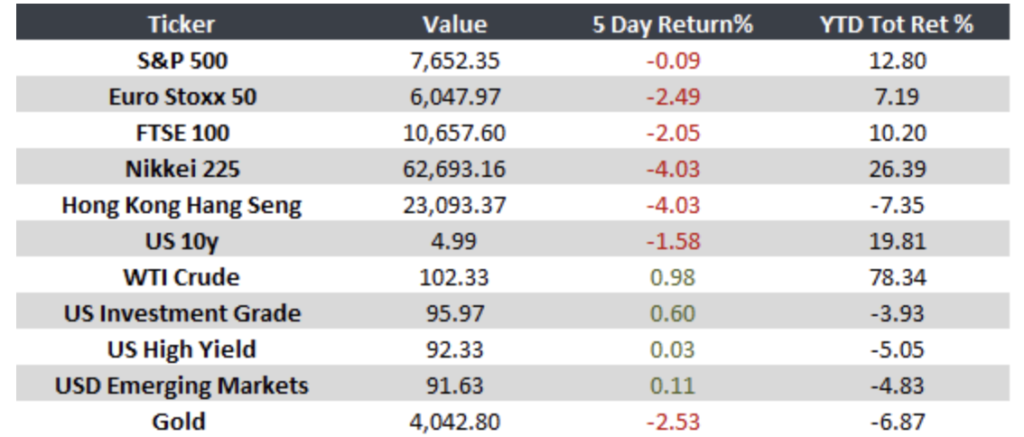
Semana del 19 al 23 de octubre
Los reportes corporativos y la inflación en Europa y Japón mantienen la atención de los mercados.
La temporada de resultados trimestrales generó volatilidad, con la IA y las valuaciones en el centro del debate. Mientras tanto, la inflación repuntó en Europa y Japón, y Brasil se prepara para su segunda vuelta presidencial.
Estados Unidos
- Con 24% del S&P 500 reportando, 83% superó estimaciones de utilidades y las ganancias crecen 31% anual. Gasto en IA y valuaciones presionan a semiconductores. Solicitudes de desempleo bajaron a 194,000.
Europa
- Los precios al productor en Alemania subieron 6.7% anual en septiembre, impulsados por la energía. En Reino Unido, la inflación llegó a 3.5%, su máximo desde octubre de 2025, y el desempleo bajó a 4.7%.
Japón
- La inflación anual subió a 2.1% en septiembre, su nivel más alto desde diciembre de 2025, y el déficit comercial se amplió por mayores compras de petróleo (+51.1%).
China
- La economía creció 4.5% anual en el 3T26, por encima de lo esperado y con apoyo de exportaciones tecnológicas, aunque la demanda interna sigue débil. La producción industrial avanzó 5.5% en septiembre.
Argentina
- La actividad económica cayó 1.7% anual en agosto, afectada por la industria y el comercio. En contraste, las ventas minoristas crecieron 24.3% anual.
Brasil
- Brasil define el 25 de octubre su presidencia en una segunda vuelta entre Lula y Flávio Bolsonaro, con encuestas ajustadas. Los mercados siguen atentos a las perspectivas fiscales y económicas.
México
- La inflación anual subió a 3.62% en la primera quincena de octubre, ligeramente sobre lo esperado. Las ventas minoristas crecieron 3.3% anual en agosto, impulsadas por el comercio electrónico.
“Know what you own, and know why you own it.”
— Peter Lynch
EVENTOS IMPORTANTES
- En Estados Unidos, se dará a conocer la decisión de política monetaria de la FED 10/28
- En Estados Unidos, se dará a conocer el estimado de crecimiento del PIB para el 3T 10/29
Monitor: