Semana del 26 al 30 de octubre
Los bancos centrales hacen una pausa mientras reportes corporativos y la elección en Brasil marcan la agenda.
Los principales bancos centrales mantuvieron sus tasas, con la inflación elevada. En Estados Unidos y Europa la economía mostró fortaleza, mientras la IA y el elevado gasto de capital siguieron generando volatilidad en el sector tecnológico.
Estados Unidos
- La Fed mantuvo su tasa en 3.75%-4.00% y la economía creció 3.4% en el 3T26. La caída de Alphabet reavivó dudas sobre el gasto en IA, pese a buenos reportes de Microsoft y Amazon.
Europa
- El BCE mantuvo su tasa en 2.5%, mientras el PIB de la Eurozona creció 1.3% anual en el 3T26, sobre lo esperado. La inflación llegó a 3.8%, su mayor nivel desde septiembre de 2023.
Japón
- El Banco de Japón mantuvo su tasa en 1.25%, su nivel más alto desde 1995, y anticipa posibles alzas adicionales. Las ventas minoristas crecieron 2.3% anual en septiembre, por debajo de lo esperado.
China
- Las ganancias industriales crecieron 15.5% anual entre enero y septiembre, impulsadas por el sector electrónico (+103.8%), aunque persiste la debilidad de la inversión y el consumo.
Argentina
- El Banco Central reportó una caída anual de 9% en industrias que dependen de protección comercial, mientras los sectores exportadores crecieron 3.2%, reflejando una recuperación desigual.
Brasil
- Lula fue reelegido presidente con 51.79% de los votos, frente a 48.21% de Flávio Bolsonaro. Los precios al productor subieron 4.34% anual en septiembre y los mercados vigilan la política fiscal.
México
- La economía creció 3.2% anual en el 3T26, su mayor avance en tres años y sobre lo esperado. Las exportaciones subieron 37.9% anual en septiembre, impulsadas por manufacturas y equipos electrónicos.
“There is no point in being confident and having a small position.”
— George Soros
Eventos importantes
- En Estados Unidos, se dará a conocer el PMI manufacturero 11/02
- En Estados Unidos, se dará a conocer el dato de las nóminas no agrícolas 11/06
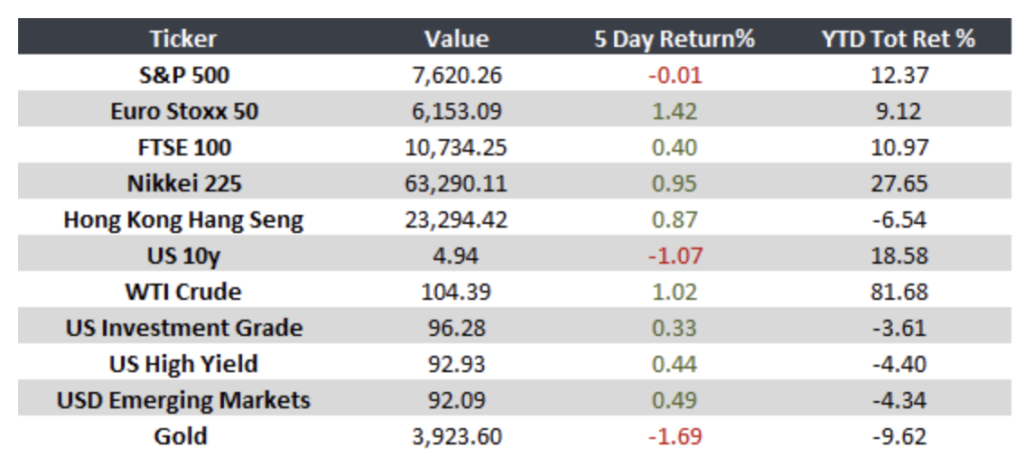
Monitor: