Semana del 7 al 11 de septiembre
Inflación persistente, tasas más altas y señales mixtas de crecimiento global.
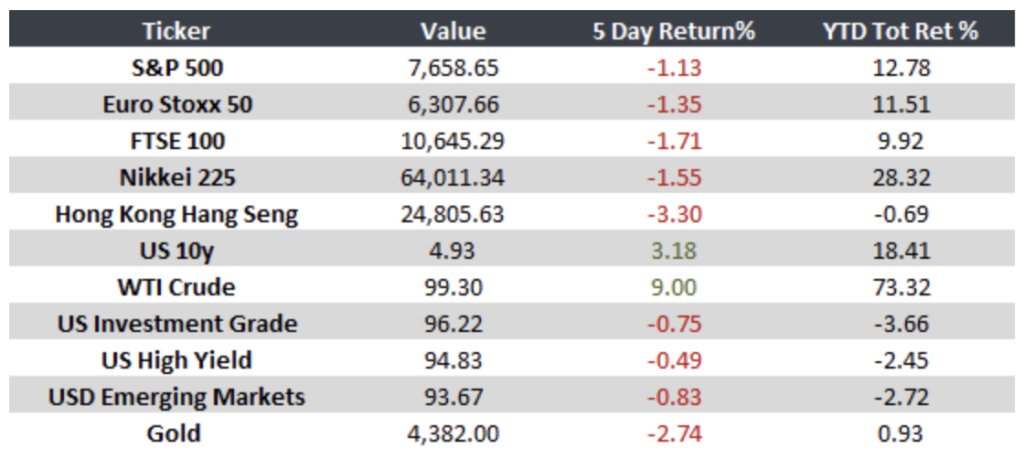
La inflación volvió a marcar la agenda de los mercados. La Fed y el BCE enfrentan mayores presiones sobre tasas, mientras Asia mantiene señales mixtas y América Latina muestra una moderación gradual de precios.
Estados Unidos
- La inflación anual se ubicó en 3.4% en agosto y el PPI en 5.4%. El mercado elevó a 87% la probabilidad de un alza de tasas de la Fed en septiembre, ante mayores presiones en energía.
Europa
- El BCE elevó su tasa a 2.50% ante una inflación de 3.3% y mayores riesgos energéticos. En Alemania, la inflación subió a 2.9%, mientras las exportaciones retrocedieron en julio.
Japón
- La economía creció 1.4% anualizado en el 2T26, apoyada por gasto público y exportaciones. Los precios al productor subieron 7.6% anual, reflejando presiones persistentes en energía y materias primas.
China
- Las exportaciones crecieron 25% anual en agosto, apoyadas por tecnología e IA. La inflación al consumidor subió a 0.8%, mientras los precios al productor avanzaron 3.8% por mayores costos energéticos.
Argentina
- La inflación anual se moderó a 33.7% en agosto, con un avance mensual de 1.7%, inferior al 2.1% de julio. La inflación acumulada en el año alcanzó 21.3%.
Brasil
- La inflación anual bajó a 4.22% en agosto, mientras los precios al consumidor retrocedieron 0.32% mensual, favorecidos por menores presiones en transporte y vivienda.
México
- La inflación se ubicó en 3.26% anual en agosto. Hacienda proyecta un déficit de 3.9% del PIB en 2027 y crecimiento de 1.5% a 2.5%, mientras la producción automotriz cayó 1.4% anual.
“Time is your friend, impulse is your enemy.”
— John Bogle
Eventos importantes
- En Estados Unidos, se dará a conocer el dato de las ventas minoristas 09/16
- En Estados Unidos, se dará a conocer la decisión de política monetaria de la FED 09/16
Monitor